La liasse fiscale est l’ensemble des documents comptables et fiscaux qu’une entreprise transmet chaque année à l’administration fiscale. Elle sert de base au calcul de l’impôt dû par la société, qu’il s’agisse d’impôt sur les sociétés ou d’impôt sur le revenu selon le régime choisi. Ce dossier reprend les chiffres clés de l’exercice : bilan, compte de résultat, annexes et tableaux divers.
Concrètement, la liasse fiscale traduit la vie économique de l’entreprise en formulaires normalisés. Chaque ligne du bilan comptable est reportée dans des cases précises, reconnues par les services fiscaux. Sans cette transmission annuelle, l’entreprise s’expose à des pénalités et à un contrôle plus poussé de sa situation.
Pourquoi ce document existe ? Parce que l’administration a besoin d’une base fiable et standardisée pour vérifier les déclarations. La liasse fiscale remplit exactement ce rôle de passerelle entre la comptabilité interne et le calcul de l’impôt.
Que contient concrètement une liasse fiscale ?
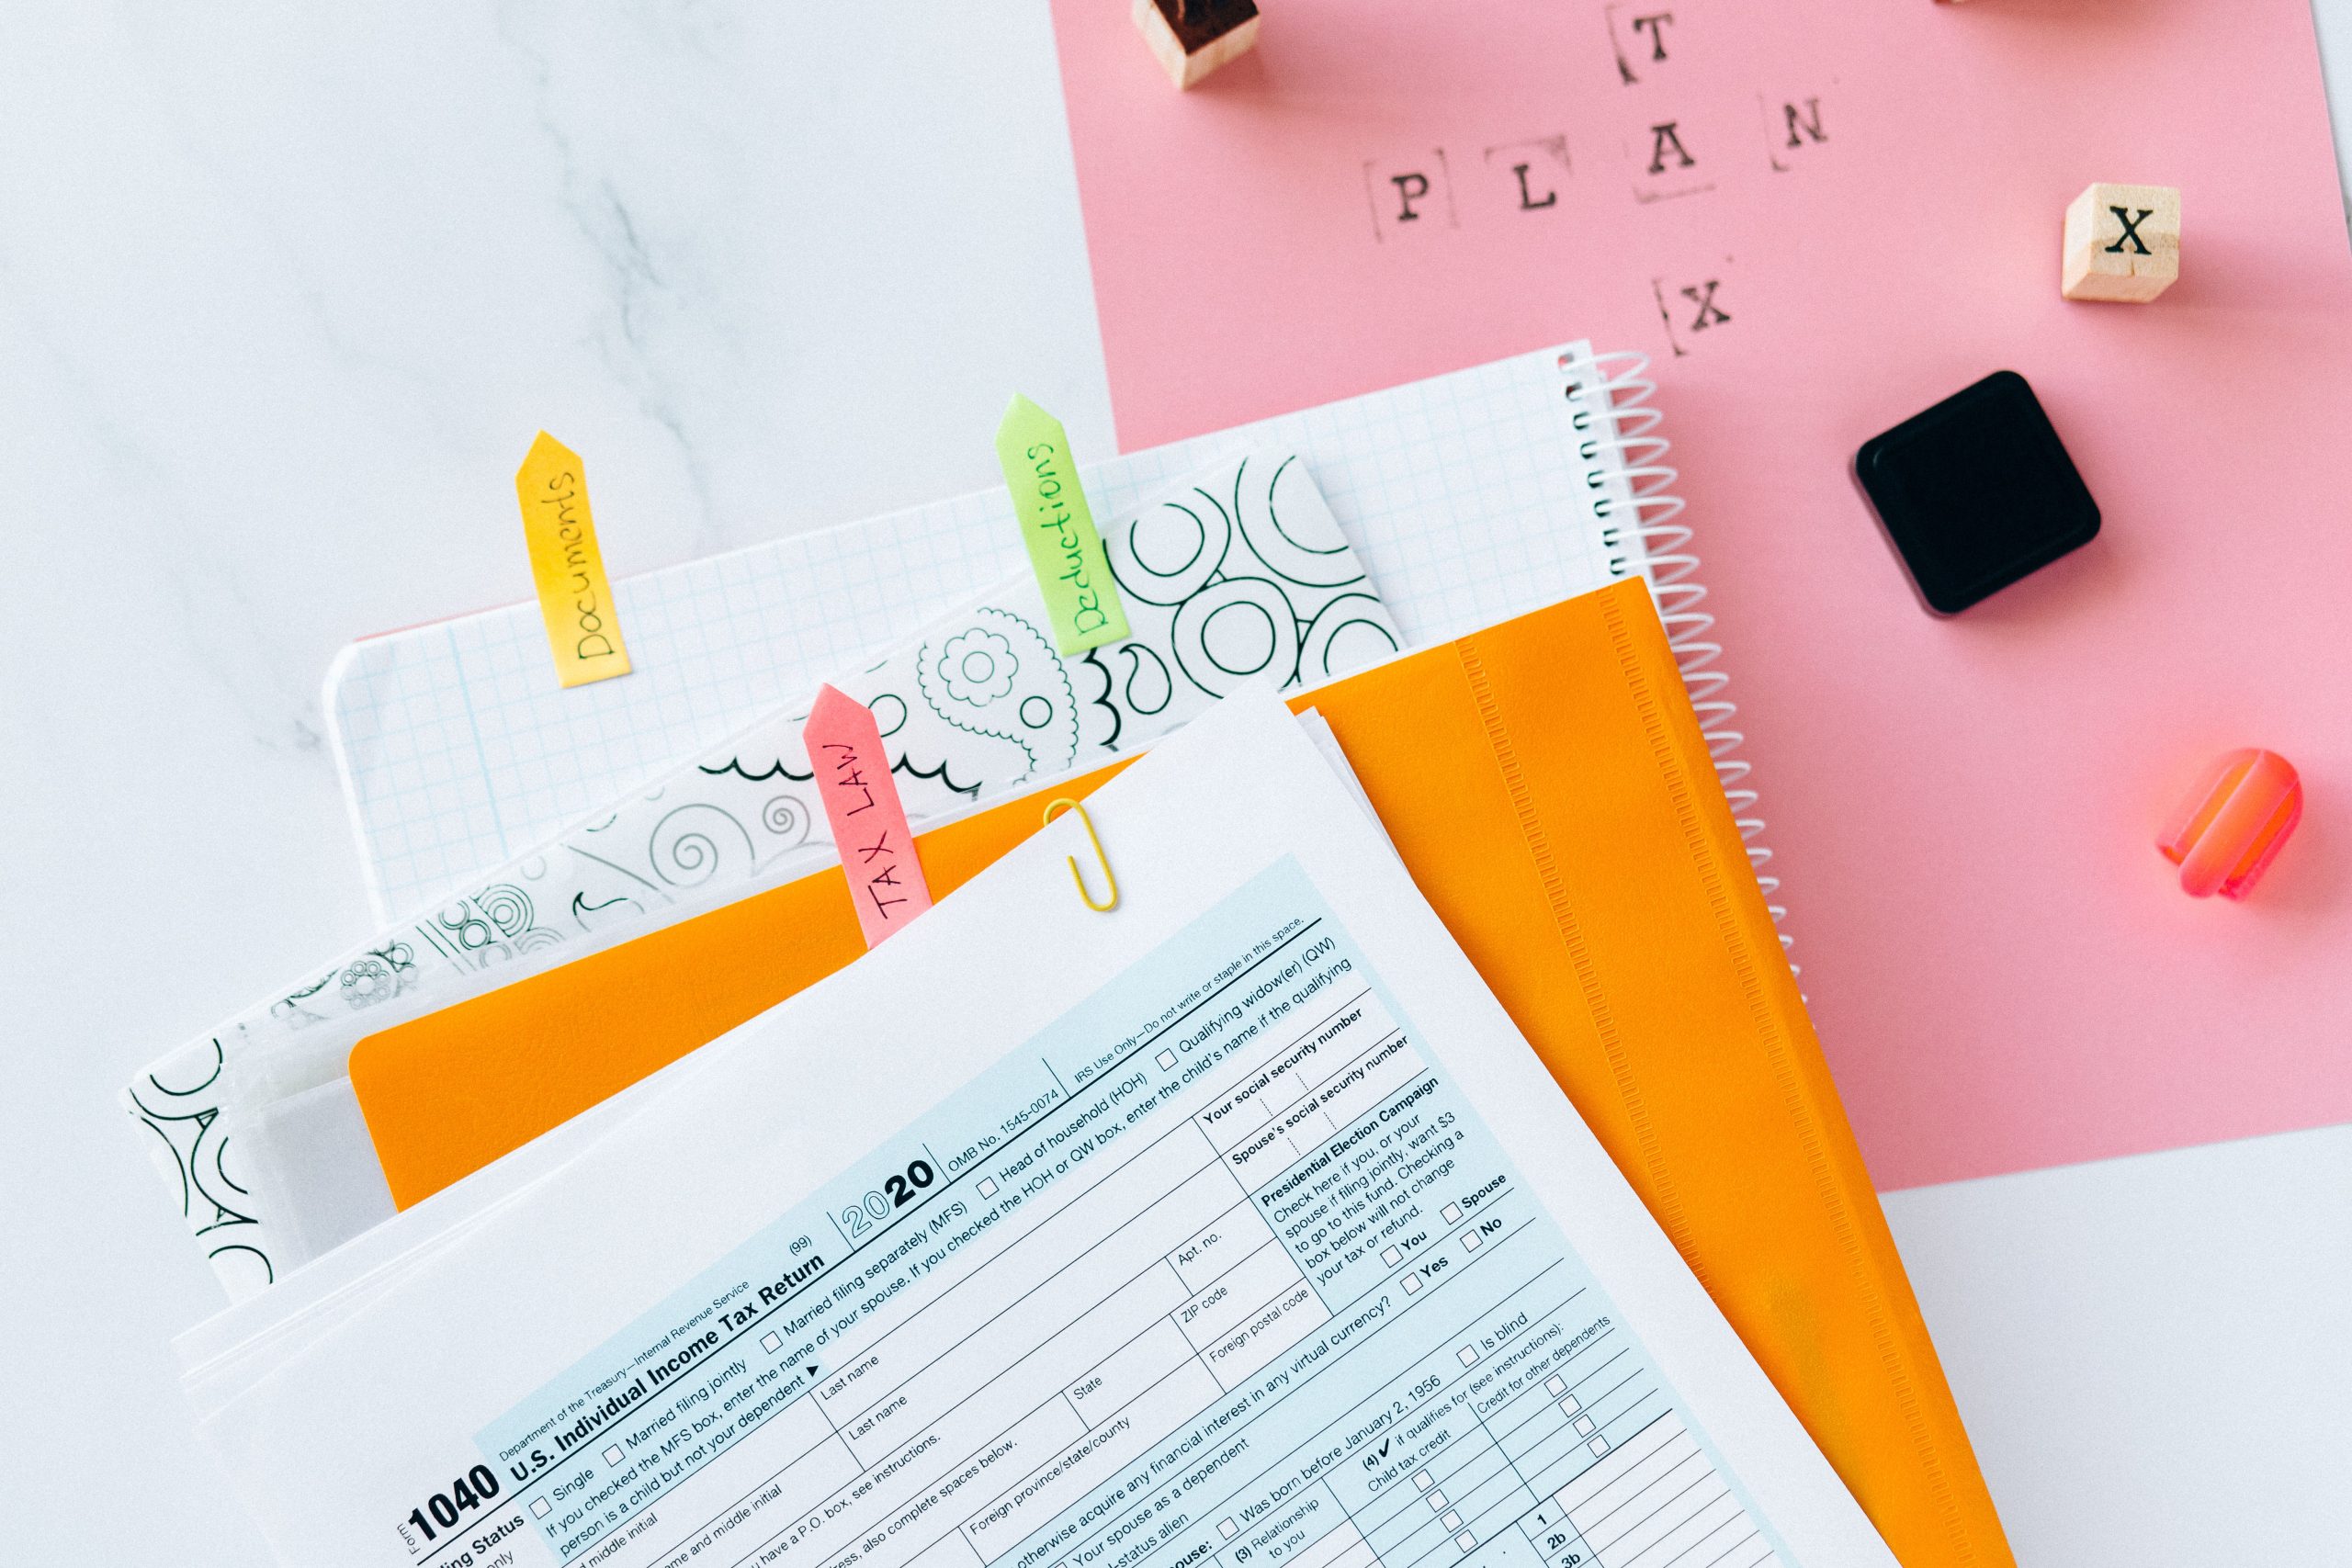
La liasse fiscale regroupe plusieurs formulaires Cerfa, dont le numéro et le nombre varient selon le régime d’imposition. On y retrouve toujours le bilan actif et passif, le compte de résultat, ainsi que des tableaux annexes détaillant les immobilisations, les provisions ou les stocks.
Les entreprises soumises au régime réel normal remplissent une liasse plus complète que celles relevant du régime simplifié. Le nombre de formulaires dépend donc directement du régime fiscal de la société, pas de sa taille réelle sur le terrain.
- Le bilan, qui photographie le patrimoine de l’entreprise à la clôture de l’exercice.
- Le compte de résultat, qui détaille charges et produits sur la période.
- Les tableaux annexes, qui précisent certains postes comptables (amortissements, créances, dettes).
- Des tableaux spécifiques selon l’activité ou des options fiscales particulières.
La liasse fiscale ne se limite jamais à un seul document : c’est un dossier complet, dont le contenu dépend du régime fiscal de l’entreprise.
Les formulaires Cerfa principaux
Chaque formulaire porte un numéro Cerfa précis, référencé par la Direction générale des finances publiques. Le formulaire 2050 correspond par exemple au bilan actif, et le 2052 au compte de résultat. Ces références permettent un traitement automatisé et homogène des déclarations, quel que soit le logiciel comptable utilisé.
Qui doit déposer une liasse fiscale ?
Au-delà du contenu, la question se pose aussi sur les entreprises concernées par cette obligation. La réponse est large : la quasi-totalité des sociétés soumises à un régime réel d’imposition doivent produire une liasse fiscale, qu’elles relèvent de l’impôt sur les sociétés ou de l’impôt sur le revenu.
Les auto-entrepreneurs et les entreprises au régime micro échappent en revanche à cette obligation. Leur déclaration repose sur un simple abattement forfaitaire, sans bilan ni compte de résultat détaillé. C’est la nature du régime fiscal qui détermine l’obligation, pas le statut juridique en lui-même. Pour mieux cerner les chiffres qui apparaissent ensuite dans ces documents, voir Chiffre d’affaires : comment l’écrire et le comprendre ?.
Une société commerciale, artisanale ou libérale, même modeste, reste donc concernée dès qu’elle opte ou relève d’un régime réel. Les sociétés civiles immobilières soumises à l’impôt sur les sociétés entrent également dans ce cadre.
Le cas particulier des petites structures
Les très petites entreprises bénéficient parfois d’un régime réel simplifié, qui allège le nombre de formulaires à remplir. La liasse reste obligatoire, mais sa version est condensée par rapport à celle d’une grande société. Le principe demeure identique : transmettre une image fidèle de la situation comptable.
Quand et comment transmettre la liasse fiscale ?
Ce dossier comptable obéit aussi à un calendrier précis, fixé par l’administration fiscale. La date limite dépend de la clôture de l’exercice comptable de l’entreprise, généralement un délai de quelques mois après cette clôture. Pour les sociétés qui clôturent au 31 décembre, la transmission se fait au printemps suivant.
La transmission passe obligatoire par voie dématérialisée, via une procédure électronique homologuée par l’administration. Les experts-comptables et les logiciels de gestion agréés utilisent des formats standardisés pour cet envoi. Un dépôt papier n’est plus accepté dans l’immense majorité des situations.
Respectez scrupuleusement la date limite de dépôt : un retard entraîne des pénalités financières, même quand les chiffres déclarés sont corrects.
Besoin d’un repère rapide pour s’y retrouver selon la structure ? Voici un tableau récapitulatif des grandes catégories concernées.
| Type d’entreprise | Liasse fiscale obligatoire | Régime concerné |
|---|---|---|
| Auto-entrepreneur | Non | Micro-entreprise |
| SARL, SAS classiques | Oui | Régime réel normal ou simplifié |
| Profession libérale au réel | Oui | Bénéfices non commerciaux au réel |
| SCI à l’impôt sur les sociétés | Oui | Impôt sur les sociétés |
Liasse fiscale et liasse comptable : quelle différence ?
Puisque les deux termes se croisent souvent, une distinction claire s’impose maintenant. La liasse comptable désigne l’ensemble des documents produits en interne à la clôture de l’exercice : bilan, compte de résultat, annexe comptable. Elle reste un outil de gestion et de suivi, sans destination fiscale directe.
La liasse fiscale, elle, reprend ces données comptables mais les réorganise dans des formulaires Cerfa normalisés, destinés à l’administration. La liasse comptable nourrit la liasse fiscale, mais les deux documents n’ont pas le même usage ni le même destinataire.
Un expert-comptable travaille généralement sur les deux en parallèle. La liasse comptable éclaire les dirigeants sur la santé financière réelle de l’entreprise, un peu comme on évalue l’ensemble d’un patrimoine net étape par étape. La liasse fiscale, elle, répond avant tout à une obligation légale envers le fisc.
Pourquoi cette distinction compte pour les dirigeants
Confondre les deux documents peut fausser la lecture des résultats de l’entreprise. Un dirigeant qui pilote son activité doit s’appuyer sur la liasse comptable, plus riche en détails de gestion. La liasse fiscale reste un format contraint, pensé pour le calcul de l’impôt, pas pour l’analyse stratégique.
Retenez l’essentiel sur ce document comptable incontournable : la liasse fiscale regroupe les formulaires Cerfa obligatoires transmis chaque année au fisc, son contenu varie selon le régime d’imposition, et sa transmission dématérialisée doit respecter la date limite fixée après la clôture de l’exercice. Faites confiance à un expert-comptable pour sécuriser cette démarche annuelle.
Questions fréquentes
Qu’est-ce que la liasse fiscale ?
C’est l’ensemble des documents comptables et fiscaux transmis chaque année à l’administration pour calculer l’impôt dû, incluant bilan, compte de résultat et annexes.
Qui doit déposer une liasse fiscale ?
La quasi-totalité des sociétés soumises à un régime réel d’imposition, qu’elles relèvent de l’impôt sur les sociétés ou de l’impôt sur le revenu. Les auto-entrepreneurs et micro-entreprises en sont dispensés.
Quelle est la différence entre liasse comptable et liasse fiscale ?
La liasse comptable est un outil de gestion interne, tandis que la liasse fiscale reprend ces données dans des formulaires Cerfa normalisés destinés à l’administration fiscale.
Quand faut-il transmettre la liasse fiscale ?
La date limite dépend de la clôture de l’exercice comptable ; pour une clôture au 31 décembre, la transmission se fait au printemps suivant.
Comment transmettre la liasse fiscale ?
La transmission se fait obligatoirement par voie dématérialisée, via une procédure électronique homologuée, le dépôt papier n’étant plus accepté dans l’immense majorité des cas.