Ce que vous devez savoir sur la résiliation d’une assurance vie
- On ne « résilie » pas une assurance vie : la seule sortie définitive est le rachat total, sans préavis ni justification.
- L’assureur dispose d’un délai légal de deux mois pour reverser les fonds après réception du dossier complet.
- Après 8 ans, la fiscalité devient bien plus favorable : abattement de 4 600€ (9 200€ pour un couple), puis taxation à 7,5%.
- Un délai de renonciation de 30 jours calendaires permet d’annuler gratuitement juste après la souscription.
- Le rachat partiel permet de récupérer une partie de l’épargne sans perdre l’antériorité fiscale du contrat.
Une collègue m’a appelée la semaine dernière, complètement perdue. Elle venait de recevoir une proposition de rachat de son contrat chez un assureur concurrent, bien plus intéressante que la sienne, et elle voulait savoir comment résilier une assurance vie sans perdre la main sur son argent. Bonne nouvelle : on ne « résilie » pas vraiment une assurance vie comme on le ferait pour une mutuelle santé. On parle de rachat, et ça change toute la mécanique.
C’est le premier point que je rectifie systématiquement en comité de direction quand le sujet de l’épargne salariale revient sur la table. Le terme « résiliation » est trompeur. Pour clore un contrat d’assurance vie, la seule porte de sortie définitive, c’est le rachat total. Pas de préavis à respecter, pas de motif à justifier : vous demandez, l’assureur exécute.
Le rachat total met fin au contrat de façon irréversible : une fois signé, impossible de revenir en arrière et de récupérer l’ancienneté fiscale acquise.
Peut-on résilier une assurance vie à tout moment ?
Oui, et c’est même l’un des rares avantages de ce placement ! Contrairement à une assurance auto ou habitation, l’assurance vie n’a pas de durée d’engagement contractuelle. Vous pouvez demander un rachat total dès le lendemain de la souscription si l’envie vous en prend.
Dans les faits, il y a fort à parier que l’opération ne soit pas aussi simple côté fiscalité. Un contrat fermé avant huit ans coûte presque toujours plus cher en impôts qu’un contrat ancien. Voilà pourquoi je conseille toujours de vérifier la date d’ouverture avant de vouloir fermer une assurance vie dans la précipitation. Si vous avez aussi un PER en parallèle, sachez que placer vos versements sur la déclaration 6PS suit une logique fiscale tout aussi spécifique à anticiper.
Rachat total ou rachat partiel : ne confondez pas tout
- Rachat total : vous récupérez l’intégralité de l’épargne, le contrat disparaît, vous perdez l’antériorité fiscale.
- Rachat partiel : vous retirez une partie des sommes, le contrat continue de vivre, l’ancienneté est conservée.
- Avance : une solution souvent oubliée, qui fonctionne comme un prêt gagé sur votre épargne sans toucher au contrat.
Si votre objectif est de récupérer un capital ponctuellement sans tout perdre, le rachat partiel est largement préférable à la clôture pure et simple. On me pose souvent la question en ces termes : puis-je arrêter mon assurance vie sans tout retirer ? La réponse est oui, et c’est même la option la plus maline dans la majorité des cas.
Comment résilier un contrat d’assurance vie étape par étape ?
Concrètement, comment arrêter une assurance vie sans y laisser des plumes administrativement ? La procédure est standardisée chez tous les assureurs, qu’il s’agisse d’une banque traditionnelle ou d’un contrat en ligne.
Les documents à réunir
- Une lettre de demande de rachat total, signée et datée
- Une copie recto verso de votre pièce d’identité en cours de validité
- Un relevé d’identité bancaire (RIB) à votre nom
- Le dernier relevé de situation du contrat, si vous l’avez sous la main
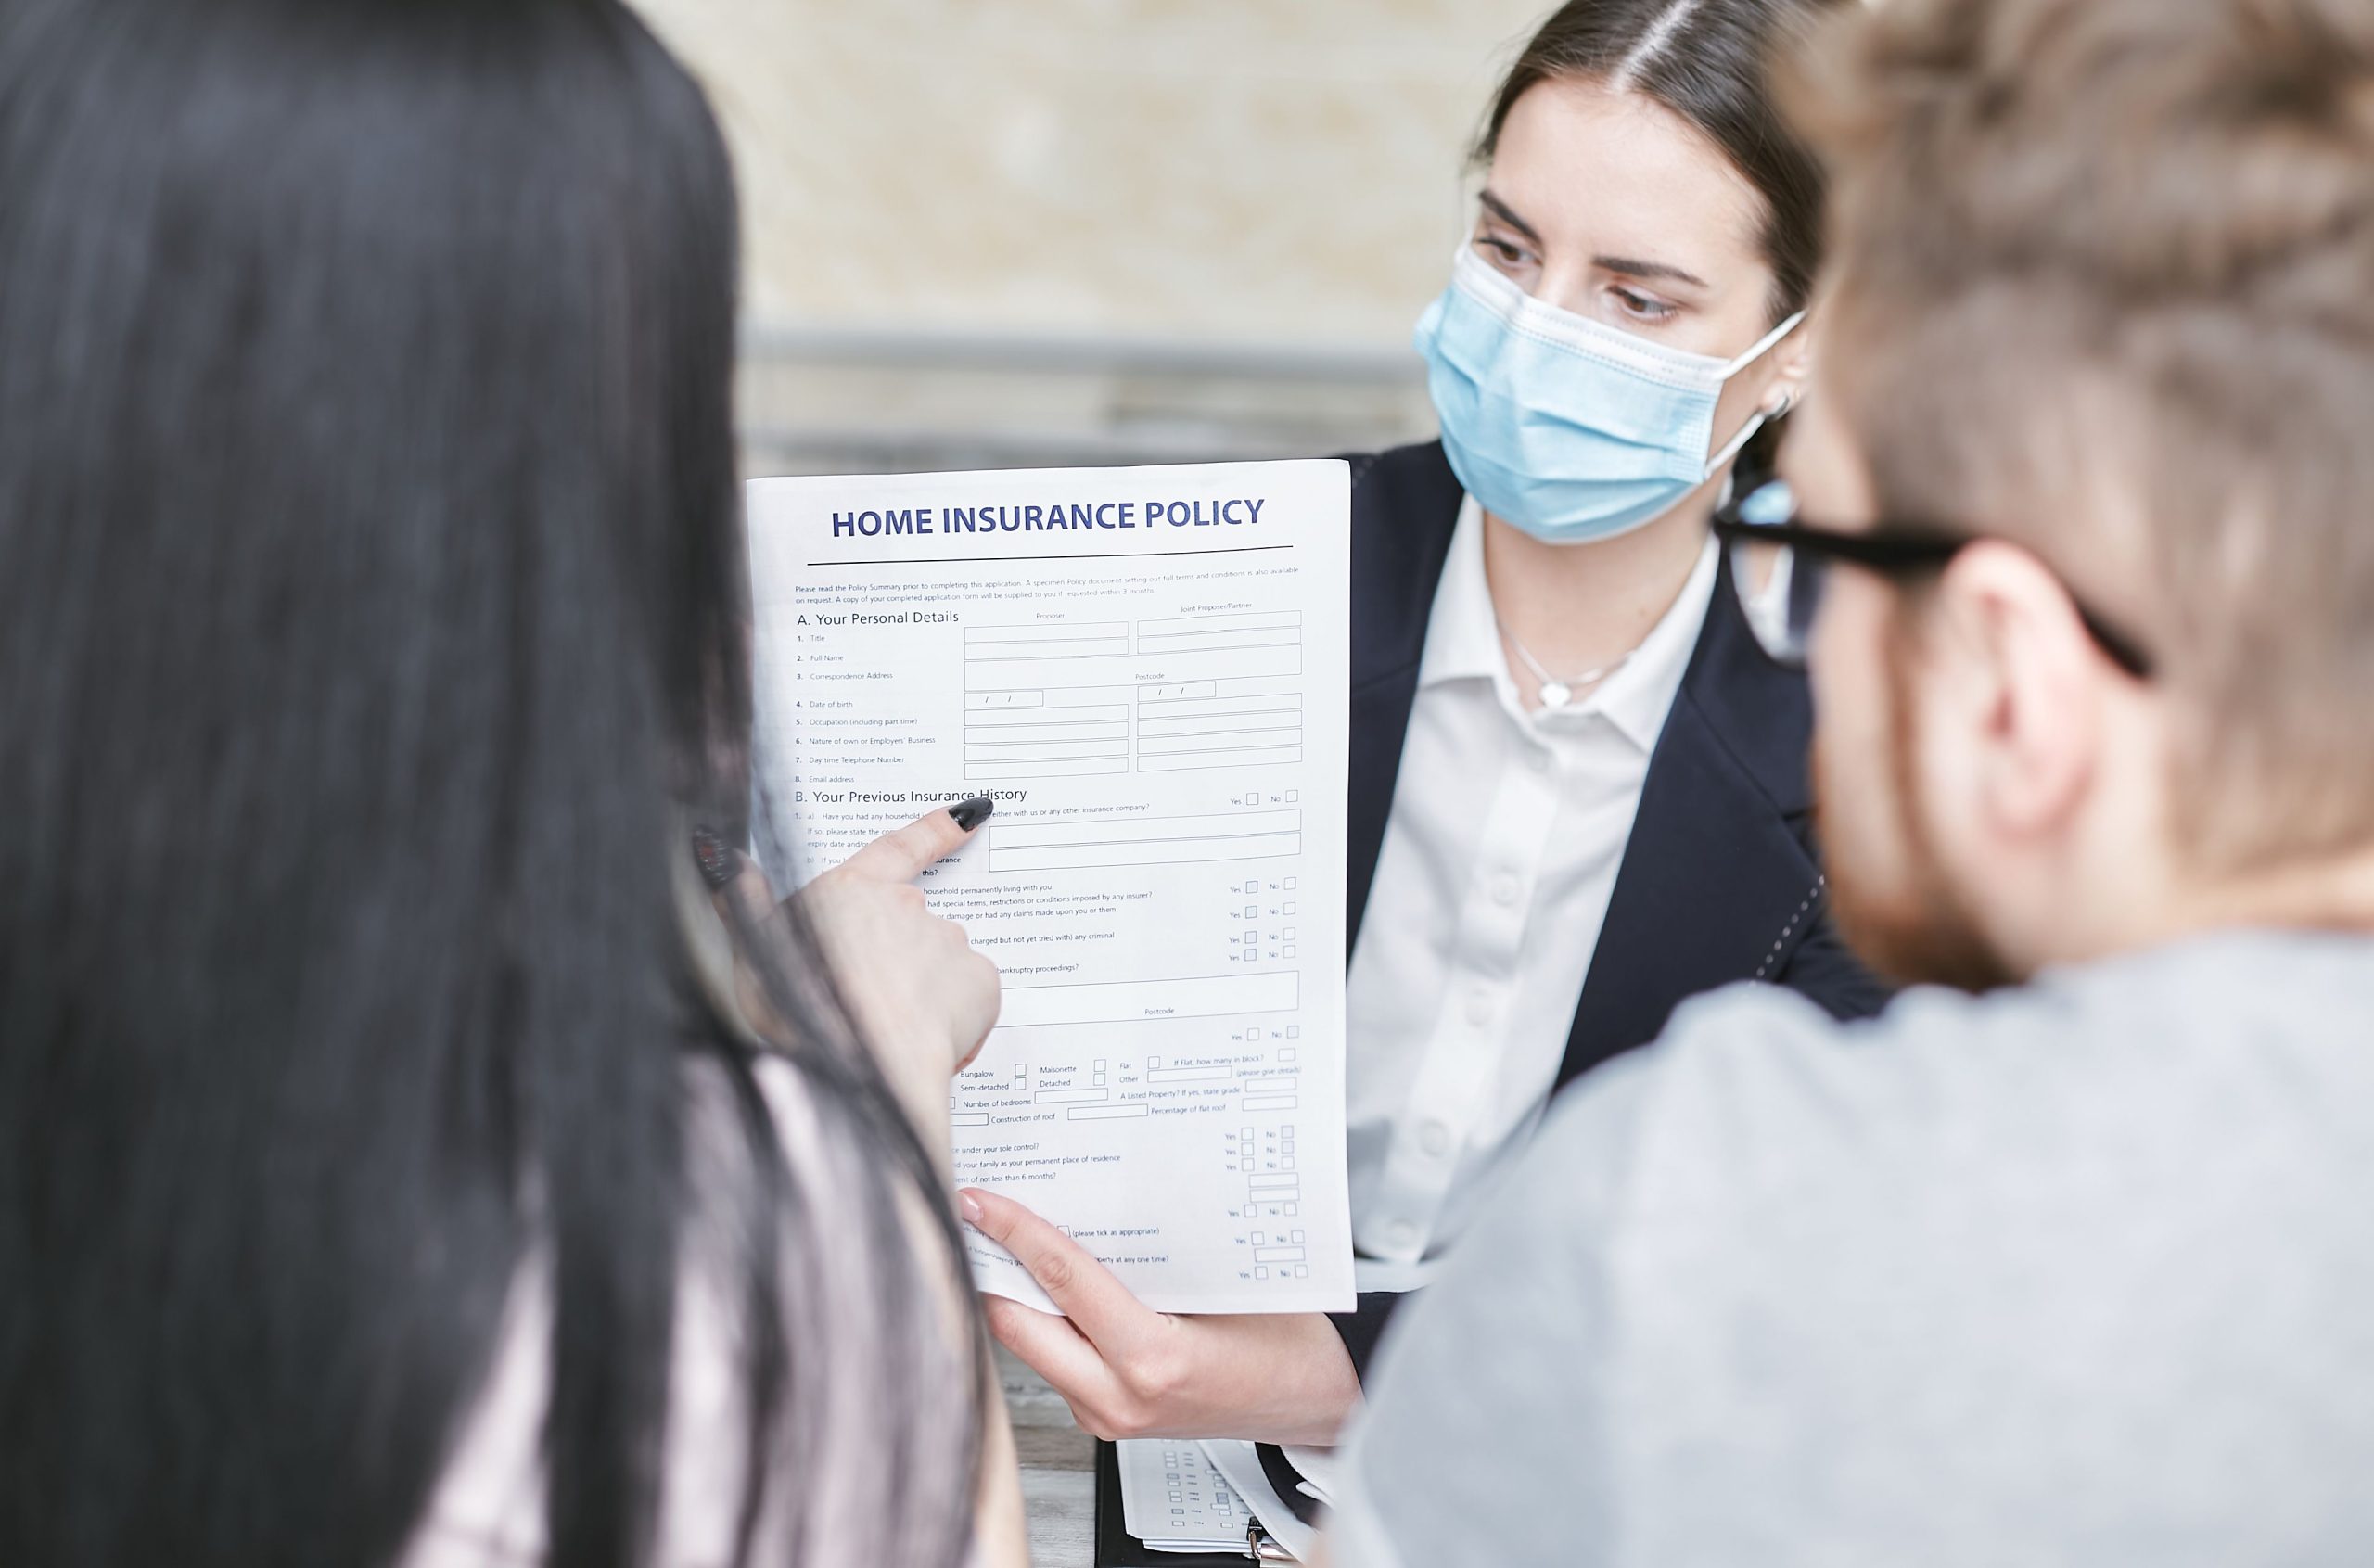
Envoyez le tout en lettre recommandée avec accusé de réception. C’est l’argument de poids si jamais l’assureur traîne des pieds sur les délais : vous avez la preuve de la date de réception de votre demande.
Les délais légaux à connaître
L’assureur dispose d’un délai maximum de deux mois pour vous reverser les fonds après réception du dossier complet. Passé ce délai, des intérêts de retard courent automatiquement, au double du taux légal durant les deux premiers mois de retard, selon le Code des assurances. Gardez cette information sous la main : certains assureurs « oublient » de le préciser spontanément.
Comment clôturer une assurance vie sans se faire plumer sur les frais ?
Les deux mois de délai évoqués plus haut ne doivent pas vous faire oublier l’essentiel : la clôture a un coût, et il faut l’anticiper. Quels sont les frais pour clôturer une assurance vie ? Tout dépend de l’ancienneté du contrat et de son mode de gestion.
Les frais de sortie proprement dits ont quasiment disparu du marché depuis que la réglementation a plafonné les pratiques abusives. En revanche, deux postes de coûts restent bien réels :
| Ancienneté du contrat | Fiscalité sur les gains | Ce que ça coûte réellement |
|---|---|---|
| Moins de 4 ans | Prélèvement forfaitaire de 35% ou barème de l’impôt sur le revenu | Le pire scénario fiscal, à éviter si possible |
| Entre 4 et 8 ans | Prélèvement de 15% ou barème de l’impôt sur le revenu | Une amélioration sensible, mais loin de l’idéal |
| Plus de 8 ans | Abattement annuel de 4 600€ (9 200€ pour un couple), puis 7,5% | Le scénario le plus favorable, celui à viser |
Vous l’aurez compris : attendre les huit ans avant toute fermeture change radicalement la note finale. J’ai vu des dirigeants perdre plusieurs milliers d’euros en impôts pour avoir voulu clore un contrat trois mois trop tôt, uniquement par impatience. Un comble pour un placement censé récompenser la patience ! Pour vérifier ces montants précisément, pensez aussi à regarder où se trouve le revenu brut global sur votre avis d’impôt, un repère utile pour estimer l’impact réel du rachat sur votre imposition.
Comment annuler une assurance vie juste après la souscription ?
Le cas précédent concernait un contrat ancien. Mais si vous venez de signer et que vous regrettez déjà votre choix, la logique est totalement différente.
Vous bénéficiez d’un délai de renonciation de trente jours calendaires à compter de la remise des documents contractuels. Pendant cette fenêtre, vous pouvez annuler le contrat sans frais ni justification, et récupérer l’intégralité des sommes versées. C’est d’ailleurs souvent le meilleur moyen de répondre à la question « comment arrêter mon assurance vie ? » lorsque la décision est prise à chaud.
💡 Passé les trente jours de renonciation, il n’existe plus aucune procédure d’annulation gratuite. Seul le rachat, total ou partiel, reste possible.
Pour exercer ce droit, une lettre recommandée avec accusé de réception reste le réflexe à adopter. Ne vous reposez jamais sur un simple appel téléphonique ou un mail : sans trace écrite et datée, vous n’avez aucun levier en cas de contestation.
Et si le contrat a plusieurs titulaires ?
Sur un contrat souscrit en commun, par exemple entre époux, la signature des deux titulaires est généralement exigée pour le rachat total. Pensez-y avant d’engager la procédure, sous peine de voir votre dossier refusé pour pièce manquante. C’est un détail bête, mais il retarde l’opération de plusieurs semaines dans la pratique.
Selon les chiffres de la Fédération Française de l’Assurance, l’assurance vie reste le placement préféré des ménages français, avec plus de 1 900 milliards d’euros d’encours total. Autant de contrats, autant de situations de clôture à anticiper correctement !
En clair, fermer une assurance vie n’a rien de compliqué administrativement, mais tout dépend du moment choisi. Vérifiez l’ancienneté de votre contrat, privilégiez le rachat partiel si vous n’avez pas besoin de tout récupérer, et envoyez toujours votre demande en recommandé. Si vous êtes encore dans les trente jours suivant la souscription, foncez : c’est votre seule fenêtre de sortie gratuite !
Questions fréquentes
Quelle est la procédure pour fermer définitivement une assurance vie ?
Envoyez une lettre recommandée avec accusé de réception à votre assureur, accompagnée d’une copie de pièce d’identité et d’un RIB. L’assureur dispose de deux mois maximum pour reverser les fonds après réception du dossier complet.
Est-il possible de récupérer la totalité de son épargne en assurance vie ?
Oui, via un rachat total qui met fin au contrat de façon irréversible. Vous pouvez demander cette opération à tout moment, sans préavis ni justification.
Quel est le coût réel de la fermeture d’une assurance vie ?
Les frais de sortie ont quasi disparu, mais la fiscalité varie selon l’ancienneté : jusqu’à 35% avant 4 ans, 15% entre 4 et 8 ans, puis 7,5% après 8 ans (avec abattement de 4 600€).
À quel moment peut-on clôturer une assurance vie sans restriction ?
L’assurance vie n’a pas de durée d’engagement : vous pouvez demander un rachat total dès le lendemain de la souscription. Un délai de renonciation de 30 jours permet même une annulation gratuite après signature.